发票 23891042 与 23890917 指纹一致,疑似同一票据二次报销。
- 指纹 strict 命中:销方税号 + 发票号码 + 价税合计 三项一致
- 查验 查验次数 1 → 与影子库首次记录相同
- 制度 《报销管理办法》§4.2 同一票据不得二次报销
- 凭证 inbox/2026-07/差旅-郑州.pdf 第 2 页
不能举证时,只出「存疑」,绝不出「通过」。
公司不缺系统,缺的是系统与系统之间的那一段
ERP 有、费控有、OA 有、平台后台有。发票从邮箱到费控之间、导出表和导出表之间、制度文档和具体单据之间 —— 这些缝隙里没有系统,只有人在搬运、比对、判断、催办。缝隙是拾遗的主场。
标准软件不覆盖缝隙,采购也解决不了。它本就落在任何一套系统的职责之外。
缝隙里全是文件、邮件、附件、截图、人眼。没有接口可调 —— 所以这不是缺陷,是主场。
通用大模型不知道公司口径,RPA 处理不了非结构化和判断。要懂本公司的规矩才干得了。
结论不是黑箱,是一条能被追到底的证据链
财务不接受说不清的结论。所以拾遗的每一个判定,都必须落到「制度第几条 + 凭证第几张」。 这个约束反过来显著抑制了幻觉 —— 编不出溯源,就不敢下结论。
郑州出差报销单三项校验全过,金额与票面、限额、台账一致。
- 算术 明细合计 = 价税合计 = 报销金额,逐项相符
- 限额 ≤《差旅管理办法》§3.1 城市档 二类 上限
- 台账 未命中历史指纹,非重复报销
- 凭证 inbox/2026-07/差旅-郑州.pdf(4 张发票)
无法确认成本中心 CC-1024 的预算余额 —— 手上的快照过期了。
- 缺口 CC-1024 本年度预算执行数
- 取法 费控平台 → 报表中心 → 预算执行明细(配方 #17)
- 新鲜度 上次取数 7 月 18 日,建议每月初刷新
- 去向 导出后落到 /工作区/预算/
拾遗会意识到自己缺数据,并精确指挥人去取 —— 而不是拿过期数据硬下结论。
上面是机制,这是它平时干的活
从日常运行里挑了四段桌面端的原始记录:拆表、合表、合并 PDF、提取票面 —— 同一套通用原语干完,没有为其中任何一类写过专用功能。
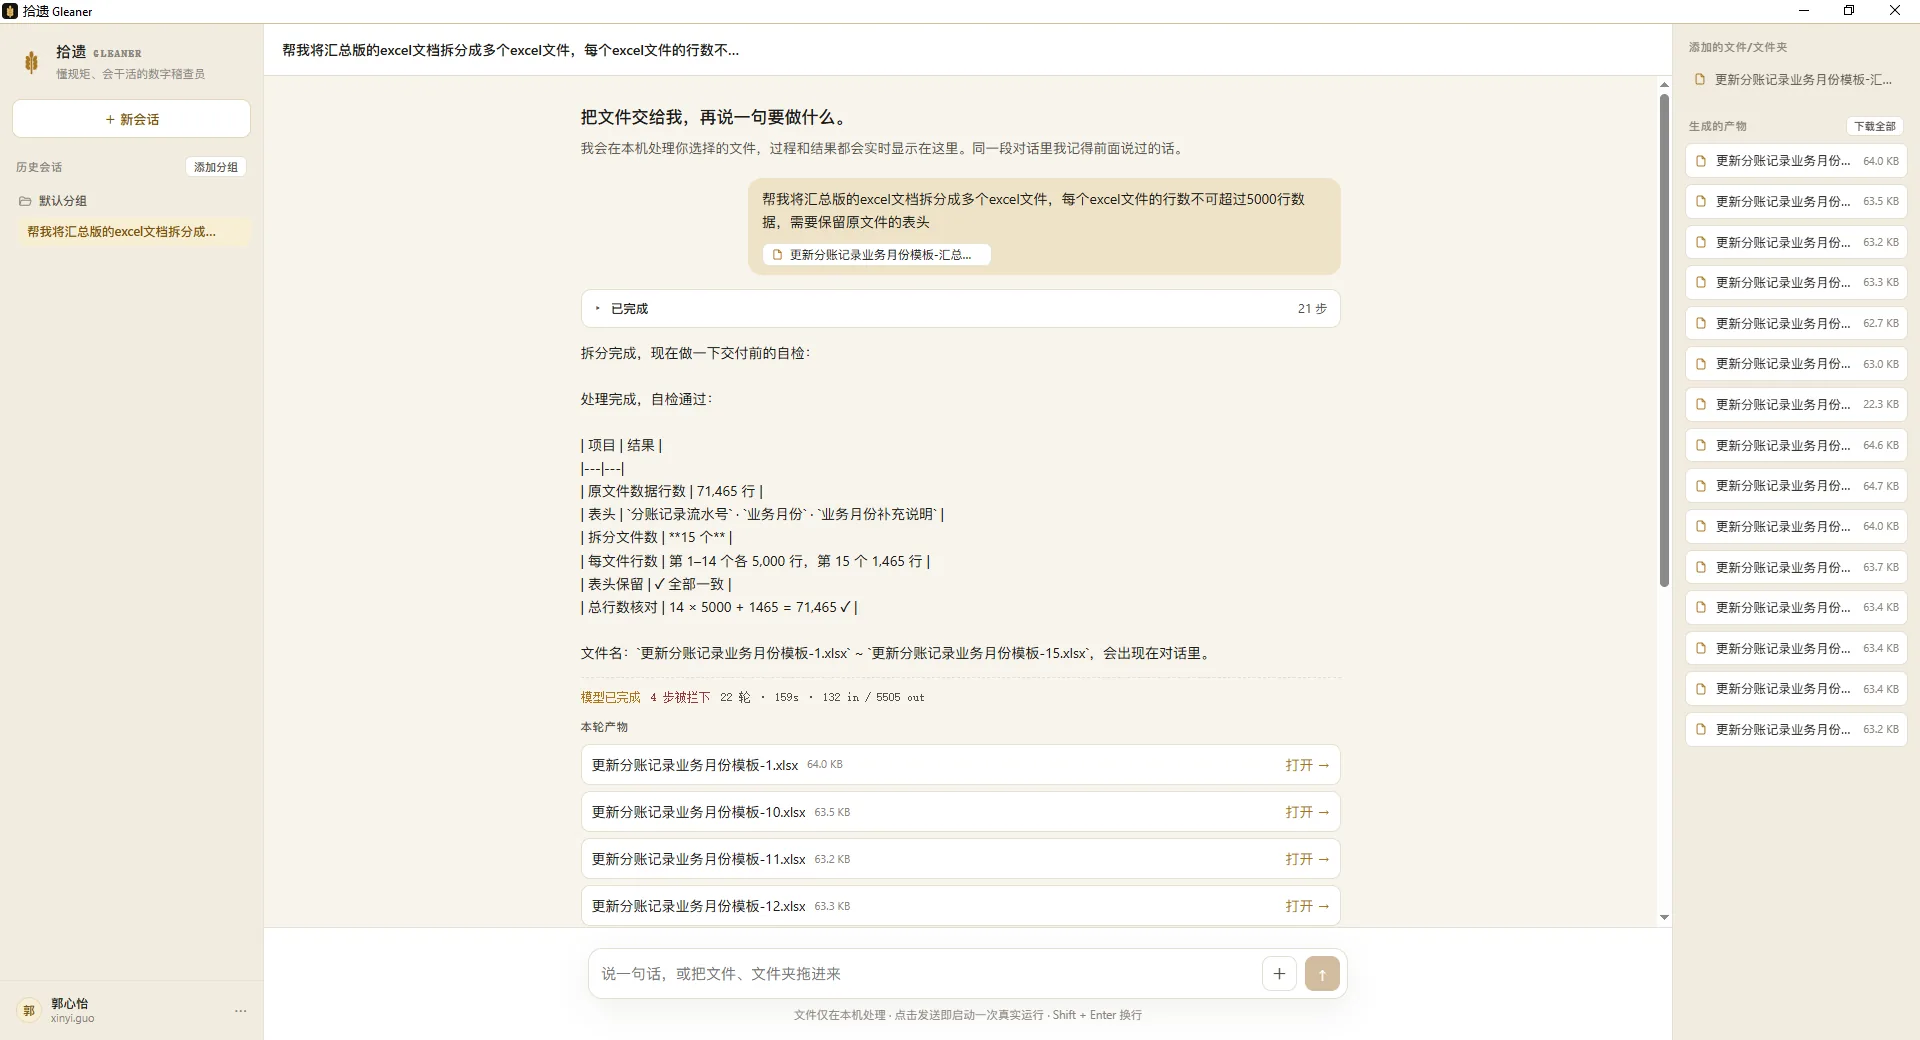
一张汇总表拆成 15 个文件,总行数核对到个位
3 个月度流水合成一张表,源与产物行数完全一致
29 份发票 PDF 合并成一份 29 页文件
49 份发票提取入表,多出来的 3 行有据可查
其中提取发票那段有 3 处它说不清 —— 两列税号在 PDF 里顺序颠倒、票面本来就没有开票日期 —— 它点名交回给人核对,没有编值,也没有把空值悄悄填上。
看真实案例三条不越的线
只发现,不问责
捡起被漏掉的,指出被忽略的 —— 不追是谁的责,不按人排名、不做绩效关联。取自唐代谏官「左拾遗」。
数据不动,权限继承人
不访问任何你自己访问不到的数据。数据由人用自己的账号导出后交给它,边界完全等于现有权限体系。
能举证才有结论
不能举证时降级为「存疑」,绝不出「通过」。这是区别于「给财务开个 ChatGPT」的分水岭。